Pembayaran Digital: Kebiasaan Masyarakat Dalam Pembayaran
Pembayaran Digital semakin di kenal melalui layanan mobile banking, uang elektronik, dan Quick Response Code Indonesian Standard (QRIS). Kemudahan penggunaannya membuat transaksi nontunai tidak hanya diterapkan di pusat perbelanjaan besar, tetapi juga mulai menjadi bagian dari kegiatan usaha kecil dan pedagang tradisional. Meskipun menawarkan berbagai keuntungan, kebiasaan baru ini tetap membutuhkan pemahaman mengenai keamanan dan pengelolaan keuangan.
Perkembangan teknologi telah mengubah cara masyarakat melakukan transaksi dalam kehidupan sehari-hari. Jika sebelumnya uang tunai menjadi alat pembayaran utama, kini semakin banyak orang menggunakan layanan digital untuk membeli kebutuhan, membayar makanan, berbelanja, hingga melakukan transfer kepada keluarga. Perubahan tersebut di dukung oleh penggunaan telepon pintar, jaringan internet, aplikasi perbankan, dompet elektronik, serta sistem pembayaran berbasis kode QR.
Perkembangan Pembayaran Digital Dalam Kehidupan Masyarakat
Pembayaran Digital memberikan kemudahan karena masyarakat tidak harus selalu membawa uang tunai ketika melakukan transaksi. Melalui telepon pintar, seseorang dapat membayar berbagai kebutuhan hanya dengan beberapa langkah. Penggunaan aplikasi perbankan juga memungkinkan transfer dana, pembayaran tagihan, pembelian pulsa, serta pemeriksaan saldo di lakukan tanpa harus datang ke kantor bank.
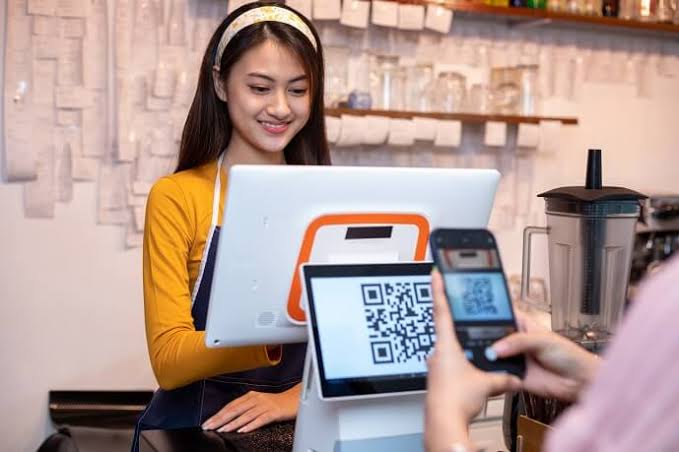
Salah satu sistem yang semakin banyak di gunakan adalah QRIS. Teknologi ini memungkinkan konsumen melakukan pembayaran dengan memindai kode QR menggunakan aplikasi pembayaran yang mendukung standar tersebut. Sistem tersebut memudahkan transaksi karena pedagang tidak perlu menyediakan kode berbeda untuk setiap penyedia layanan pembayaran yang telah terhubung dengan QRIS.
Bank Indonesia mencatat volume transaksi pembayaran digital mencapai 18,09 miliar transaksi pada triwulan III 2026, atau tumbuh 39,24 persen di bandingkan periode yang sama tahun sebelumnya. Pada periode tersebut, transaksi QRIS juga tumbuh 75,80 persen secara tahunan, dengan jumlah pengguna mencapai 70,6 juta dan pedagang yang menerima pembayaran sebanyak 49,4 juta. Angka tersebut menunjukkan bahwa pembayaran digital semakin luas di gunakan dalam aktivitas ekonomi masyarakat.
Perubahan ini juga terlihat pada kebiasaan konsumen ketika berbelanja. Sebagian masyarakat mulai memilih toko atau tempat makan yang menyediakan pembayaran nontunai karena di anggap lebih praktis. Sementara itu, pelaku usaha memanfaatkan transaksi digital untuk mempercepat pelayanan dan mengurangi kebutuhan menyediakan uang kembalian.
Manfaat Dan Perubahan Kebiasaan Dalam Bertransaksi
Salah satu manfaat utama pembayaran digital adalah efisiensi waktu. Konsumen dapat menyelesaikan transaksi tanpa perlu menghitung uang tunai atau menunggu kembalian. Riwayat pembayaran yang tersimpan dalam aplikasi juga membantu pengguna memeriksa pengeluaran dan mengetahui transaksi yang telah di lakukan.
Bagi pelaku usaha, sistem pembayaran digital dapat memperluas pilihan layanan kepada pelanggan. Pedagang kecil, misalnya, dapat menerima pembayaran dari konsumen yang tidak membawa uang tunai. Selain itu, catatan transaksi elektronik dapat membantu pemilik usaha memantau pemasukan dan mengevaluasi kegiatan penjualan.
Pembayaran digital juga mendukung perluasan akses masyarakat terhadap layanan keuangan formal. Seseorang yang sebelumnya jarang menggunakan layanan perbankan dapat mulai mengenal transaksi elektronik melalui rekening, uang elektronik, maupun aplikasi pembayaran. Perkembangan tersebut berpotensi mendukung inklusi keuangan apabila di sertai edukasi dan akses layanan yang memadai.
Namun, kemudahan transaksi terkadang membuat seseorang lebih sulit menyadari jumlah uang yang telah di keluarkan. Pembayaran menggunakan telepon pintar dapat terasa sederhana sehingga pembelian kecil di lakukan berulang kali tanpa perencanaan. Oleh karena itu, masyarakat perlu membangun kebiasaan mencatat pengeluaran, memeriksa riwayat transaksi, dan menentukan batas belanja agar penggunaan layanan digital tidak mendorong perilaku konsumtif Pembayaran Digital.